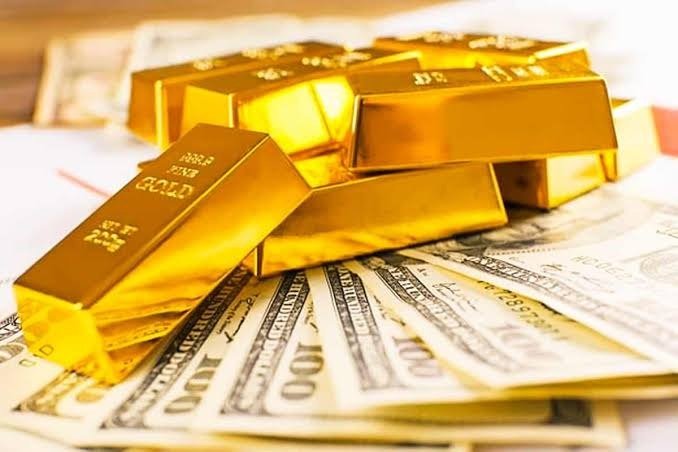
Compras globais superam em mais de quatro vezes a média anterior a 2022; China amplia estoques, Brasil reforça reservas e países revisam onde armazenam o metal diante das tensões geopolíticas, os bancos centrais estão acelerando a compra de ouro e revendo a localização física de suas reservas internacionais em um movimento que reflete mudanças na economia mundial e nas relações entre as grandes potências. Segundo estimativas do Goldman Sachs divulgadas em 23 de outubro de 2026, as autoridades monetárias compraram 79 toneladas do metal em agosto, mais de quatro vezes a média mensal registrada antes de 2022. O movimento ocorre em meio às tensões geopolíticas, às disputas comerciais e às preocupações com a dependência do sistema financeiro internacional liderado pelo dólar.
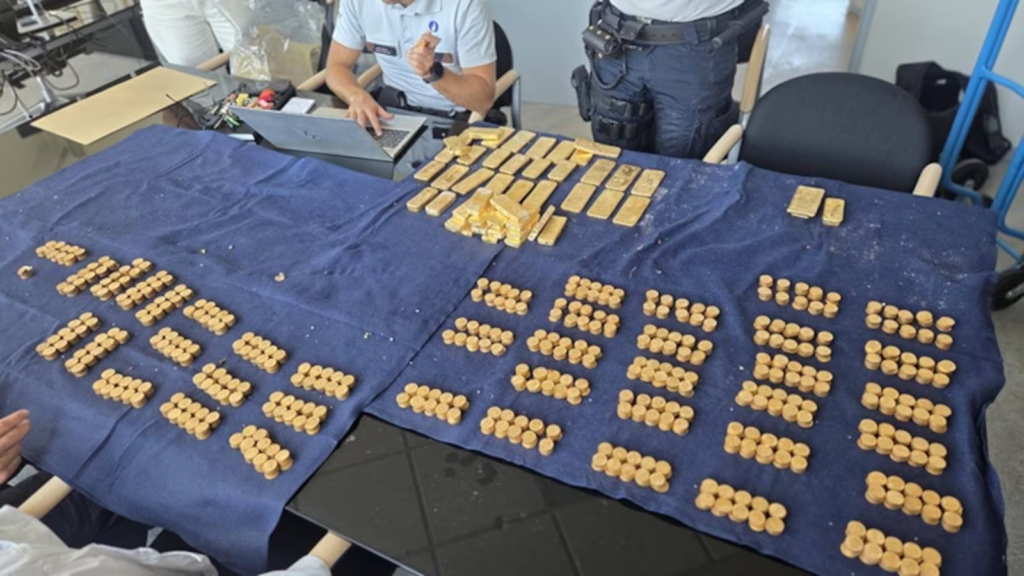
O ritmo de aquisições também indica que a demanda não se limita a operações pontuais. Considerando os últimos três meses e os ajustes sazonais, as compras globais chegaram a aproximadamente 85 toneladas mensais, segundo o banco americano. A China foi responsável por cerca de 25 toneladas em agosto, tornando-se a maior compradora identificada publicamente. Outros países, entretanto, podem estar adquirindo volumes relevantes sem divulgar suas operações.
A mudança merece atenção porque o ouro ocupa uma posição diferente daquela das moedas e dos títulos públicos nas reservas internacionais. Ele não depende da promessa de pagamento de um governo emissor e não está sujeito ao mesmo tipo de risco de crédito de um título soberano. Por outro lado, não paga juros, tem custos de armazenamento e segurança e pode apresentar oscilações expressivas de preço. Sua importância está na diversificação: em determinadas crises, o metal pode funcionar como uma proteção diante de riscos financeiros, monetários e políticos.
Índice
Por que os bancos centrais estão comprando mais ouro?
A principal explicação apontada pelo Goldman Sachs é a busca por menor dependência das moedas de reserva das economias desenvolvidas, especialmente do dólar americano. A estratégia ganhou relevância depois da invasão russa da Ucrânia, em 2022, quando o congelamento de ativos russos mantidos no exterior demonstrou que reservas financeiras internacionais também podem ficar expostas a decisões políticas e sanções econômicas.
Esse episódio alterou a percepção de risco de governos que mantêm parte significativa de seu patrimônio em ativos denominados em moedas estrangeiras ou custodiados em instituições de outros países. Embora títulos públicos americanos continuem sendo instrumentos centrais do sistema financeiro internacional, a possibilidade de restrições de acesso em determinadas circunstâncias tornou a diversificação um tema estratégico para autoridades monetárias.
O ouro oferece uma característica importante nesse contexto: não representa uma obrigação financeira de outro governo. Isso não significa que seja imune a riscos, nem que possa substituir integralmente o dólar nas transações internacionais. Significa que ele pode reduzir a concentração de determinadas exposições e ampliar as alternativas disponíveis em momentos de instabilidade.
A China ilustra essa estratégia. Apesar de figurar entre os maiores compradores identificados, o país ainda apresenta uma participação do ouro em suas reservas considerada relativamente baixa para padrões históricos de longo prazo. A ampliação dos estoques pode contribuir para diversificar a composição de seus ativos, embora não seja possível concluir que cada compra represente uma decisão diretamente motivada por um conflito específico.
A política tarifária dos Estados Unidos, as rivalidades comerciais e as guerras em diferentes regiões também aumentam a incerteza sobre o ambiente econômico internacional. Nesse cenário, as reservas deixaram de ser apenas uma questão de rentabilidade e passaram a envolver, com maior intensidade, segurança, liquidez e autonomia estratégica.
A disputa não envolve apenas a quantidade de ouro, mas onde ele está guardado
Um dos aspectos mais relevantes dessa transformação é a mudança na localização das reservas. Para os bancos centrais, possuir ouro é apenas parte da estratégia. Também importa saber em qual país o metal está armazenado, quais instituições têm acesso a ele e quanto tempo seria necessário para mobilizá-lo em uma situação de emergência.
O banco central da Holanda informou ter transferido, ao longo de seis meses, 86 toneladas de ouro anteriormente armazenadas em Nova York e Ottawa para Londres. A justificativa apresentada foi melhorar a preparação para eventuais crises, mantendo parte das reservas em um centro financeiro com condições favoráveis de negociação e acesso ao mercado internacional.
A decisão mostra que a custódia do ouro tem implicações práticas. Em períodos de estabilidade, manter barras em diferentes centros financeiros pode ser uma escolha operacional. Em momentos de conflito, sanções ou restrições de circulação, entretanto, a localização dos ativos pode influenciar a capacidade de utilizá-los rapidamente.
A França também alterou a distribuição de suas reservas. Em março, o Banco da França informou ter reduzido posições mantidas em Nova York e reforçado estoques na Europa, atribuindo a decisão a critérios técnicos relacionados à qualidade e à pureza do metal.
Os números citados pelo Goldman Sachs apontam para uma mudança na distribuição física do ouro entre instituições. Em agosto, as reservas depositadas no Federal Reserve de Nova York diminuíram em 40 toneladas, enquanto os estoques mantidos no Banco da Inglaterra aumentaram em 46 toneladas. Esses movimentos são compatíveis com uma redistribuição da custódia, mas não devem ser interpretados, isoladamente, como prova de que todas as transferências tenham a mesma motivação política.
O aumento do sigilo também chama a atenção. Segundo pesquisa mencionada nas reportagens, 12% dos bancos centrais consultados deixaram de informar onde armazenam suas reservas de ouro, ante 10% no levantamento anterior. Quase um quinto das instituições pesquisadas também preferiu não revelar onde pretende guardar o metal nos 12 meses seguintes.
A tendência revela uma dimensão adicional da segurança financeira: além de diversificar ativos, os países procuram preservar flexibilidade operacional e evitar que informações sobre a localização de seu patrimônio se tornem um fator de vulnerabilidade.
Brasil amplia reservas e entra no debate sobre a dependência do dólar
O Brasil também aparece nesse movimento. Segundo os dados do World Gold Council citados nas reportagens, as reservas brasileiras alcançaram 172,4 toneladas de ouro, equivalentes a 7,1% das reservas internacionais do país. O volume representa um crescimento de aproximadamente 33% em relação às 129,6 toneladas anteriormente registradas.
Com esse estoque, o Brasil ocupa a liderança latino-americana em reservas oficiais de ouro e a 28ª posição no ranking mundial, conforme os números apresentados pelas fontes. A ampliação segue a lógica de diversificação adotada por outras autoridades monetárias: reduzir a concentração dos ativos e preservar alternativas diante de mudanças no cenário internacional.
A dimensão desse movimento, contudo, precisa ser interpretada corretamente. O ouro corresponde a uma parcela das reservas internacionais brasileiras, não à totalidade do patrimônio externo do país. A diversificação não significa, por si só, abandono do dólar ou ruptura com o sistema financeiro americano.
As reportagens também mencionam que o Brasil vendeu US$ 61 bilhões em títulos do Tesouro dos Estados Unidos enquanto ampliava suas reservas de ouro. Esse dado exige atenção à metodologia, ao período considerado e à distinção entre vendas líquidas, redução de posições e mudanças na composição das reservas. Sem a confirmação desses detalhes em dados oficiais comparáveis, não é adequado concluir que todo o valor vendido tenha sido convertido diretamente em ouro.
A mesma cautela vale para a interpretação política das decisões brasileiras. A elevação do estoque de ouro é compatível com uma estratégia de diversificação, mas a atribuição de uma intenção específica ao Banco Central exige evidências sobre as decisões, os períodos de aquisição e os objetivos declarados pela instituição.
O que a corrida pelo ouro revela sobre a economia mundial?
O movimento dos bancos centrais sinaliza que a confiança no sistema monetário internacional está sendo reavaliada. Isso não significa que o dólar esteja prestes a perder sua posição central, mas indica que governos e autoridades monetárias procuram reduzir vulnerabilidades que antes poderiam considerar secundárias.
O dólar continua desempenhando funções importantes no comércio internacional, no financiamento, nas transações financeiras e na composição das reservas oficiais. Sua liquidez e a profundidade dos mercados americanos tornam uma substituição rápida e integral extremamente difícil. O ouro, por sua vez, não oferece sozinho a mesma capacidade de atender às necessidades diárias de pagamentos, intervenções cambiais e gestão de liquidez.
A questão, portanto, não é uma escolha simples entre dólar e ouro. É a construção de uma carteira de reservas capaz de suportar diferentes cenários, inclusive aqueles em que relações políticas se deterioram ou ativos mantidos no exterior enfrentam restrições.
Para os países, essa estratégia pode representar maior margem de manobra. Para a economia global, pode significar uma reorganização gradual da distribuição dos ativos de reserva, acompanhada por uma fragmentação maior das decisões financeiras entre blocos geopolíticos.
Também existem custos. A compra de ouro em grandes volumes pode elevar sua participação nas reservas, mas o metal não gera renda periódica e seu preço pode cair. Além disso, transferir barras entre países exige logística, segurança, auditoria e procedimentos de custódia. Uma política eficiente depende, portanto, do equilíbrio entre proteção, liquidez, custo e diversificação.
O ouro é uma proteção contra o risco político, mas não elimina os riscos econômicos
A aceleração das compras mostra que as autoridades monetárias estão atribuindo maior importância à possibilidade de crises internacionais afetarem a disponibilidade e a segurança de seus ativos. Entretanto, seria equivocado interpretar o movimento como uma prova definitiva de colapso do dólar ou como garantia de valorização permanente do ouro.
O metal pode funcionar como reserva estratégica, mas sua cotação depende de fatores como juros reais, demanda de investidores, compras oficiais, condições cambiais e expectativas econômicas. Um país que aumenta seus estoques também fica exposto às oscilações do preço internacional do ativo.
A mudança mais importante talvez esteja na própria concepção de segurança financeira. Durante décadas, a gestão das reservas internacionais foi frequentemente discutida em termos de liquidez, rentabilidade e estabilidade cambial. Esses critérios continuam relevantes, mas a experiência recente reforçou outra pergunta: o país conseguirá acessar seus recursos quando mais precisar deles?
A resposta depende não apenas daquilo que uma nação possui, mas também de onde seus ativos estão, de quais regras estão sujeitos e de sua capacidade de agir sem depender excessivamente de decisões externas.
A corrida global pelo ouro não anuncia, por si só, o fim da ordem financeira atual. Ela mostra, porém, que até os bancos centrais consideram necessário preparar alternativas para um mundo em que a interdependência econômica convive com conflitos, sanções e disputas de poder. O ouro volta ao centro da estratégia não porque tenha deixado de apresentar limitações, mas porque, em determinadas circunstâncias, a autonomia financeira pode valer tanto quanto a rentabilidade.
Perguntas frequentes
Quantas toneladas de ouro os bancos centrais compraram em agosto de 2026?
Segundo estimativas do Goldman Sachs citadas nas reportagens, as compras somaram 79 toneladas em agosto. O ritmo médio dos últimos três meses, com ajuste sazonal, ficou próximo de 85 toneladas mensais.
Por que os bancos centrais estão comprando mais ouro?
A principal razão é diversificar as reservas internacionais e reduzir a concentração em moedas estrangeiras, especialmente no dólar. O ouro também pode servir como proteção diante de riscos geopolíticos, sanções e instabilidade financeira.
Quanto ouro o Brasil possui?
De acordo com os dados do World Gold Council citados nas reportagens, o Brasil possui 172,4 toneladas, equivalentes a 7,1% de suas reservas internacionais.
O aumento das compras significa que o dólar vai perder sua posição dominante?
Não necessariamente. O dólar continua sendo uma das principais moedas de reserva e possui mercados financeiros muito líquidos. O aumento das compras de ouro indica diversificação e preocupação com riscos, mas não comprova uma substituição iminente do dólar.
Por que alguns países estão transferindo ouro para outros locais?
A localização pode influenciar o acesso, a liquidez e a segurança das reservas em períodos de crise. A transferência para outros centros financeiros ou para instalações nacionais pode reduzir determinadas dependências operacionais e facilitar a mobilização do patrimônio.
O ouro pode substituir as reservas em dólares?
Não integralmente. O ouro não paga juros e não oferece, sozinho, a mesma liquidez operacional dos títulos públicos e dos depósitos em moedas internacionais. Sua função principal é complementar a carteira de reservas e reduzir determinados riscos de concentração.