Pix ganhou uma nova regra de segurança nesta terça-feira (1º), ampliando de 30 para 80 dias o prazo para contestar uma devolução considerada fraudulenta pelo Mecanismo Especial de Devolução (MED). A mudança busca proteger principalmente comerciantes, prestadores de serviços e pequenos empresários de um golpe que explora justamente uma ferramenta criada para ajudar vítimas de fraudes.
O MED é um mecanismo do Banco Central criado para permitir o bloqueio e, quando existem condições para isso, a devolução de valores transferidos por meio do Pix em situações de fraude, golpe ou falha operacional. A ferramenta, porém, não funciona como um simples cancelamento da transferência e não garante que o dinheiro será recuperado em todos os casos.
A mudança que passa a valer nesta terça-feira estabelece um prazo maior para quem recebeu legitimamente um Pix e posteriormente teve o valor devolvido em razão de uma contestação fraudulenta. Antes, esse destinatário tinha 30 dias para contestar a devolução. Agora, o prazo passa a ser de 80 dias.
Índice
Pix passa a ter dois prazos de 80 dias
É importante não confundir os dois prazos.
A primeira situação é a da pessoa que enviou um Pix e foi vítima de golpe ou fraude. Nesse caso, o consumidor tem até 80 dias, contados a partir da transação original, para solicitar ao banco o acionamento do MED.
A segunda situação é justamente a que motivou a mudança desta terça-feira. Trata-se de quem recebeu um Pix legítimo, teve o dinheiro devolvido posteriormente por meio do MED e descobriu que a contestação havia sido fraudulenta. Nesse caso, o prazo para contestar a devolução também passa a ser de 80 dias, mas a contagem começa a partir da devolução do dinheiro.
São situações diferentes, embora tenham o mesmo prazo.
Como funciona o golpe contra comerciantes
O golpe que motivou a alteração explora uma situação aparentemente simples. Uma pessoa realiza um Pix para um comerciante ou prestador de serviço e depois entra em contato afirmando que fez a transferência por engano.
O suposto cliente pode pedir que o comerciante devolva o dinheiro, muitas vezes solicitando que uma nova transferência seja realizada para outra chave Pix.
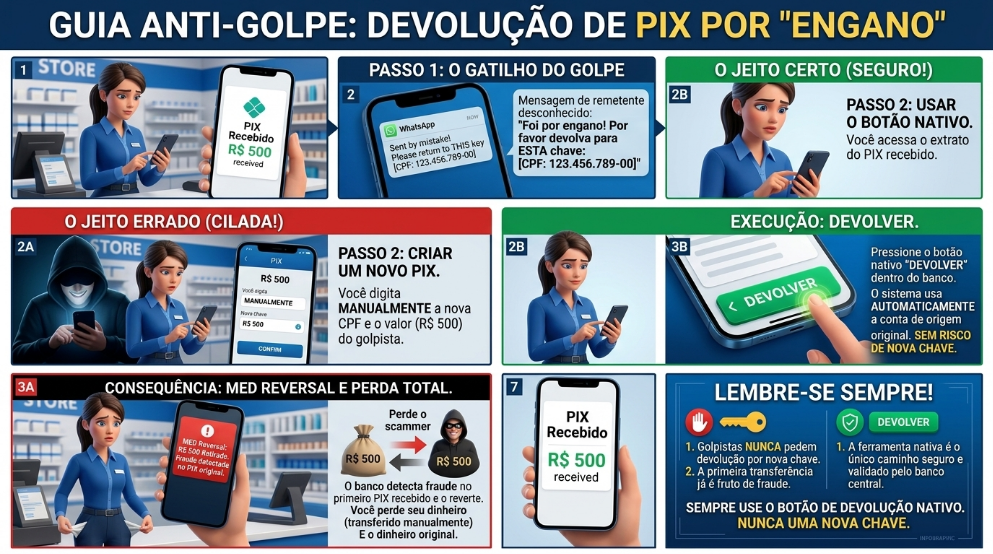
O problema ocorre quando, paralelamente, essa mesma pessoa aciona o MED junto ao próprio banco e afirma que foi vítima de fraude na transferência original.
Se a contestação for aceita e ainda houver saldo disponível, o valor originalmente enviado pode ser devolvido pelo mecanismo de proteção. O comerciante, entretanto, já pode ter realizado uma segunda transferência para devolver voluntariamente o dinheiro.
Dessa forma, o golpista pode tentar receber o mesmo valor duas vezes: primeiro por meio da transferência feita pelo comerciante e depois por meio do MED.
Por isso, diante de uma alegação de Pix enviado por engano, o procedimento mais seguro é utilizar a própria função de devolução vinculada à transação original no aplicativo do banco, em vez de realizar uma nova transferência para uma chave indicada pela pessoa.
MED não é botão para cancelar qualquer Pix
Apesar de ser uma importante ferramenta de segurança, o Mecanismo Especial de Devolução não funciona como um botão para desfazer qualquer transferência.
O mecanismo é destinado a situações de fraude, golpe ou falha operacional. Não se aplica simplesmente porque o consumidor se arrependeu de uma compra, digitou uma chave Pix errada ou está envolvido em um desacordo comercial sem indícios de fraude.
Também não existe garantia de devolução automática.
Quando uma fraude é comunicada, a instituição financeira responsável pelo pagamento inicia o procedimento previsto pelo MED e o banco que recebeu o dinheiro analisa a situação. Havendo saldo disponível, os recursos podem ser bloqueados para análise e posteriormente devolvidos, de acordo com as regras aplicáveis.
O que acontece quando o dinheiro já foi retirado
Uma das principais limitações do mecanismo aparece quando o dinheiro já deixou a conta utilizada pelo fraudador.
Se o criminoso sacar os recursos ou transferi-los rapidamente para outras contas antes que o bloqueio seja realizado, a recuperação pode se tornar mais difícil. A existência do MED, portanto, não significa que todo prejuízo causado por uma fraude será automaticamente ressarcido.
O mecanismo passou por uma ampliação com o chamado MED 2.0, que permite rastrear recursos através de diferentes camadas de transferências. A ferramenta busca acompanhar o caminho do dinheiro mesmo quando os valores são enviados para outras contas.
Isso aumenta as possibilidades de localização e bloqueio dos recursos, mas também não significa que o dinheiro necessariamente será recuperado. Se os valores já tiverem sido sacados ou não estiverem mais disponíveis nas contas identificadas, a recuperação pode não ser possível pelo mecanismo.
Uma etapa adicional de detalhamento operacional do MED 2.0, relacionada às informações transmitidas entre as instituições financeiras sobre o nível do rastreamento, teve sua implementação adiada para 26 de outubro de 2026.
O que fazer depois de cair em um golpe
Quem perceber que realizou um Pix em razão de golpe ou fraude deve procurar o banco imediatamente e solicitar o acionamento do MED.
Embora exista o prazo de até 80 dias para a solicitação, a rapidez continua sendo fundamental. Quanto menor o intervalo entre a fraude e a comunicação ao banco, maiores podem ser as possibilidades de encontrar recursos ainda disponíveis para bloqueio.
Também é importante guardar comprovantes da transferência, capturas de tela, conversas com o golpista, anúncios, números de telefone, dados da conta ou chave Pix utilizada e demais informações relacionadas ao caso.
O registro de um boletim de ocorrência também pode ser importante, especialmente quando houver necessidade de documentar a fraude para outras providências.
Fraudes bancárias também podem envolver responsabilidade das instituições
A discussão sobre o MED não encerra necessariamente a análise dos direitos do consumidor. Em determinadas situações, a fraude pode envolver questionamentos sobre a segurança oferecida pela instituição financeira e sobre a existência de falhas na prestação do serviço.
O entendimento consolidado na Súmula 479 do Superior Tribunal de Justiça estabelece a responsabilidade objetiva das instituições financeiras pelos danos gerados por fraudes e delitos praticados por terceiros no âmbito das operações bancárias, conforme as circunstâncias de cada caso.
Isso significa que a análise de uma fraude não deve considerar apenas se o dinheiro foi ou não recuperado pelo MED. Também pode ser necessário verificar como a instituição financeira tratou a operação, quais mecanismos de segurança estavam disponíveis e se houve alguma falha relacionada à movimentação considerada suspeita.

Nova regra reforça atenção antes de devolver dinheiro
A mudança que entrou em vigor nesta terça-feira amplia o período disponível para contestar devoluções fraudulentas, mas também reforça uma preocupação importante para quem recebe pagamentos por Pix.
Comerciantes e prestadores de serviços devem ter cuidado quando alguém afirma ter realizado uma transferência por engano. A orientação de segurança é evitar uma nova transferência para uma chave indicada pelo suposto pagador e utilizar, sempre que possível, o procedimento de devolução associado à própria transação.
Para quem foi vítima de um golpe, a recomendação permanece a mesma: comunicar o banco rapidamente, solicitar o MED e guardar todas as evidências.
O Pix continua sendo uma ferramenta de pagamento rápida, mas justamente essa velocidade pode ser explorada por criminosos. O avanço dos mecanismos de rastreamento e a ampliação dos prazos de contestação representam tentativas de reduzir esse problema, mas a prevenção e a reação rápida continuam sendo fundamentais.
FAQ
O que mudou no Pix em 1º de setembro de 2026?
O prazo para contestar uma devolução considerada fraudulenta pelo MED passou de 30 para 80 dias.
Quem foi vítima de golpe também tem 80 dias para acionar o MED?
Sim. O prazo para a vítima de fraude solicitar o MED é de até 80 dias a partir da transação original.
Os dois prazos de 80 dias são iguais?
Não. Para quem foi vítima de golpe, a contagem começa no Pix enviado. Para quem recebeu legitimamente um Pix e sofreu uma devolução fraudulenta, a contagem começa a partir da devolução.
O MED garante que o dinheiro será devolvido?
Não. A recuperação depende da análise da fraude e da existência de recursos disponíveis para bloqueio e devolução.
O que fazer se alguém disser que fez um Pix errado?
O mais seguro é verificar a transação e utilizar a função de devolução vinculada ao próprio Pix recebido, evitando fazer uma nova transferência para outra chave indicada pela pessoa.
O MED pode ser usado em qualquer problema com Pix?
Não. O mecanismo é destinado a casos de fraude, golpe ou falha operacional. Não é um instrumento para arrependimento de compra, erro de digitação ou simples desacordo comercial.
O que fazer imediatamente após cair em um golpe?
O consumidor deve procurar o banco o mais rápido possível, solicitar o MED, guardar comprovantes e registros das conversas e considerar o registro de um boletim de ocorrência.