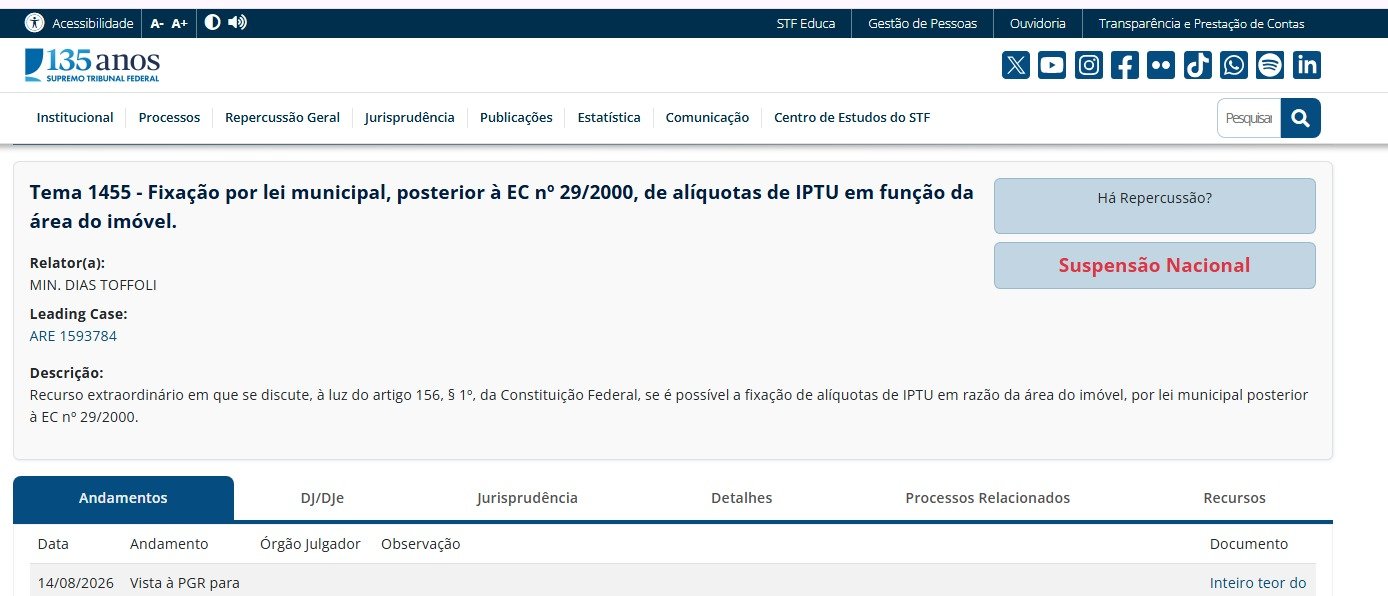
O Supremo Tribunal Federal (STF) decidiu que municípios não podem estabelecer alíquotas do Imposto Predial e Territorial Urbano (IPTU) com base exclusivamente na área do imóvel. A decisão foi tomada no julgamento do Tema 1.455 de repercussão geral, que analisou uma lei do município de Chapecó (SC).
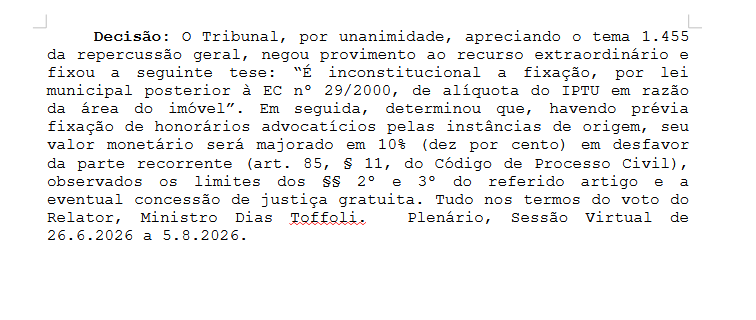
Por unanimidade, o Plenário considerou inconstitucional a fixação, por lei municipal posterior à Emenda Constitucional 29/2000, de alíquota de IPTU em razão da área do imóvel.
A controvérsia chegou ao Supremo depois que o município catarinense contestou decisões judiciais que haviam considerado inconstitucional uma regra criada em 2018.
Índice
Lei de Chapecó estabelecia alíquota maior para imóveis acima de 400 m²
A Lei Complementar Municipal 639/2018, de Chapecó, estabelecia alíquota de 1% sobre o valor venal para unidades imobiliárias residenciais com área construída igual ou superior a 400 metros quadrados.
Para imóveis abaixo desse limite, era aplicada alíquota menor, de 0,5%.
A diferença foi questionada por um proprietário cujo imóvel ultrapassava a metragem prevista na legislação. A alegação era de que o tamanho da construção, por si só, não demonstra necessariamente maior capacidade econômica do contribuinte.
A discussão chegou ao Tribunal de Justiça de Santa Catarina, que manteve a decisão que havia afastado a cobrança da alíquota mais elevada. O município então levou a questão ao STF. O processo é o ARE 1.593.784, relatado pelo ministro Dias Toffoli.
STF analisou os critérios permitidos pela Constituição
O ponto central do julgamento foi definir se, depois da Emenda Constitucional 29/2000, os municípios poderiam utilizar a área do imóvel como critério para estabelecer alíquotas diferentes de IPTU.
A Constituição passou a prever que o imposto pode ser progressivo em razão do valor do imóvel e que suas alíquotas podem ser diferentes conforme a localização e o uso da propriedade.
O debate estava justamente em saber se a metragem poderia ser acrescentada a esses critérios.
No caso analisado, o STF concluiu que a área do imóvel não pode funcionar como critério autônomo para estabelecer uma alíquota maior de IPTU.
Decisão pode afetar leis municipais semelhantes
A relevância da decisão ultrapassa o caso específico de Chapecó porque o processo foi julgado sob o regime de repercussão geral.
O próprio STF havia reconhecido que a discussão possui relevância jurídica e econômica e poderia atingir municípios que adotaram regras semelhantes. A Corte também determinou anteriormente a suspensão nacional dos processos que discutiam a mesma questão enquanto o tema aguardava julgamento.
Na prática, a decisão estabelece um parâmetro para processos envolvendo leis municipais que tenham utilizado a metragem do imóvel para aumentar a alíquota do IPTU.
Isso, porém, não significa que a área do imóvel deixe de ter qualquer relevância na tributação imobiliária. A questão decidida pelo Supremo é especificamente a utilização da área como fundamento para estabelecer a alíquota do IPTU.
Como isso pode afetar a Região Metropolitana de Campinas RMC?
A decisão do Supremo Tribunal Federal (STF) pode repercutir entre moradores da Região Metropolitana de Campinas (RMC), especialmente nos municípios que adotam regras de IPTU com diferenciação de alíquotas baseada na metragem do imóvel. O entendimento do STF, porém, não significa redução automática do imposto. A eventual mudança dependerá da legislação de cada município e da forma utilizada para calcular a cobrança.
Na prática, proprietários de imóveis que pagam uma alíquota maior exclusivamente porque a residência ou construção ultrapassa determinada metragem podem ter fundamento para questionar a cobrança. Já aumentos decorrentes do valor venal, localização, uso do imóvel ou outros critérios previstos na legislação não são automaticamente afetados pela decisão. Por isso, moradores de Campinas e das demais cidades da RMC precisam verificar como a legislação municipal estabelece o cálculo do IPTU antes de concluir que terão direito a redução ou restituição.
O que muda para o contribuinte
A decisão é especialmente relevante para proprietários de imóveis que estejam sujeitos a alíquotas diferentes exclusivamente porque suas propriedades ultrapassam determinada metragem estabelecida em lei municipal.
Por exemplo, uma legislação que determine uma alíquota maior de IPTU simplesmente porque uma residência possui 400 m² ou mais passa a enfrentar a orientação definida pelo STF no Tema 1.455.
Isso não significa, entretanto, que todo IPTU calculado com alguma consideração relacionada às características físicas do imóvel seja automaticamente ilegal. A forma de cálculo do tributo envolve outros elementos e deve ser analisada de acordo com a legislação aplicável em cada município.
Entenda o caso em resumo
Município: Chapecó, em Santa Catarina.
Lei questionada: Lei Complementar Municipal 639/2018.
Critério utilizado: área construída do imóvel.
Limite previsto na lei: 400 m².
Alíquota para imóveis a partir desse limite: 1%.
Questão levada ao STF: possibilidade de utilizar a área do imóvel para estabelecer alíquota diferenciada de IPTU.
Decisão: o STF considerou inconstitucional a fixação de alíquota do IPTU em razão da área do imóvel por lei municipal posterior à EC 29/2000.
Tema: 1.455 de repercussão geral.
Por que a decisão é importante
O julgamento estabelece um limite para a utilização da metragem como fundamento de diferenciação das alíquotas do IPTU.
Para os municípios, a decisão representa a necessidade de observar os critérios constitucionais aplicáveis à progressividade e à diferenciação das alíquotas do imposto.
Para os contribuintes, o entendimento pode ser relevante em situações nas quais uma alíquota maior tenha sido aplicada exclusivamente porque o imóvel possui determinada metragem.
A análise de cada caso, contudo, depende da legislação municipal, do período da cobrança e da forma como o imposto foi calculado.
Fonte principal: Supremo Tribunal Federal — Tema 1.455, ARE 1.593.784.
Informação complementar: a decisão também foi repercutida por veículos especializados em direito e imprensa nacional, incluindo CartaCapital.
FAQ — IPTU e área do imóvel
O STF proibiu cobrar IPTU de imóveis grandes?
Não. O STF decidiu que o município não pode fixar uma alíquota maior de IPTU exclusivamente em razão da área do imóvel, nas condições analisadas no Tema 1.455.
Quem tem imóvel grande pode pagar menos IPTU?
Não necessariamente. A decisão não determina redução automática do imposto. É preciso verificar como o IPTU é calculado e se a metragem foi utilizada como fundamento para aumentar a alíquota.
A área do imóvel pode ser considerada no cálculo do IPTU?
Sim. A decisão do STF não significa que a metragem tenha sido completamente retirada do cálculo do imposto. O ponto central é a utilização da área como critério para estabelecer uma alíquota maior.
A decisão vale para Campinas?
O entendimento do STF em repercussão geral deve ser observado pelos demais municípios. Entretanto, é necessário analisar a legislação de Campinas para verificar se existe uma cobrança especificamente atingida pela decisão.
Moradores da Região Metropolitana de Campinas terão direito à restituição do IPTU?
Não automaticamente. Eventual restituição depende da situação concreta do contribuinte, da legislação municipal aplicável e da forma como o imposto foi calculado e cobrado.
A decisão pode afetar outros municípios da RMC?
Sim. Municípios como Campinas, Sumaré, Hortolândia, Americana, Paulínia, Valinhos e Vinhedo podem precisar avaliar suas regras caso utilizem a área do imóvel para estabelecer alíquotas diferenciadas de IPTU. Cada legislação municipal deve ser analisada individualmente.