Programa Prospera MEI prevê o cancelamento de débitos previdenciários de até 3,6 milhões de microempreendedores, com impacto estimado em R$ 12,6 bilhões. Benefício será aplicado a partir de janeiro de 2027, mas há regras que precisam ser observadas.
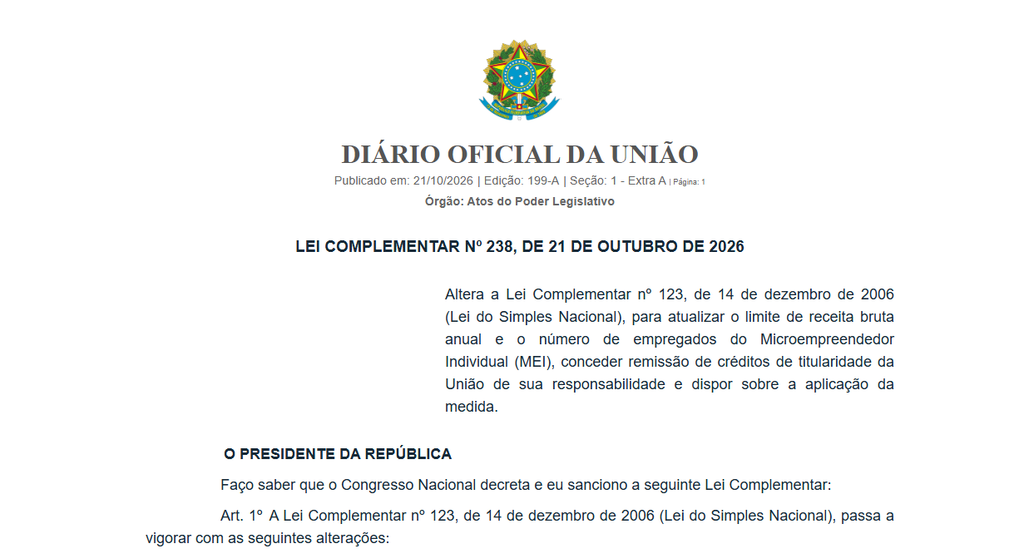
O governo federal começou a enviar mensagens a microempreendedores individuais (MEIs) para informar sobre o perdão de dívidas previsto no programa Prospera MEI. A medida, regulamentada após a sanção da Lei Complementar nº 238/2026, poderá beneficiar aproximadamente 3,6 milhões de empreendedores, com o cancelamento estimado de R$ 12,6 bilhões em débitos com a União.
Segundo informações divulgadas pelo Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP), os comunicados foram enviados nos dias 22 e 26 de outubro de 2026. O envio foi interrompido entre os dias 23 e 25, em razão das eleições, e retomado posteriormente.
As mensagens têm caráter informativo e explicam que os débitos abrangidos pela legislação serão cancelados a partir de 1º de janeiro de 2027. O benefício, porém, não abrange todas as dívidas de um pequeno negócio: existem critérios relacionados à natureza dos tributos, à data de vencimento e à manutenção dos pagamentos previdenciários no período seguinte.
De acordo com a Tribuna do Norte, os avisos são enviados pelo número informado como oficial e verificado do Gov.br: (61) 3207-3332. Ainda assim, o empreendedor deve evitar clicar em links suspeitos ou fornecer senhas e códigos de autenticação por mensagens. A confirmação do benefício deve ser feita nos canais oficiais da Receita Federal ou da Procuradoria-Geral da Fazenda Nacional (PGFN).
Índice
Quais dívidas do MEI serão perdoadas?
A medida contempla débitos relativos à contribuição previdenciária do microempreendedor individual, recolhida por meio do Documento de Arrecadação do Simples Nacional do MEI (DAS-MEI), desde que atendam aos critérios estabelecidos na legislação.
O perdão abrange o valor principal da contribuição previdenciária em atraso, além dos juros, das multas e dos encargos legais correspondentes. São considerados os débitos com vencimento até 13 de outubro de 2026, inscritos ou não na Dívida Ativa da União.
Também podem ser contemplados débitos que estejam em cobrança administrativa ou judicial, além de saldos de parcelamentos e acordos de regularização, observadas as condições previstas na regulamentação.
A abrangência da medida exige atenção porque o DAS-MEI pode reunir diferentes componentes tributários. Embora o empreendedor pague os valores em uma única guia, isso não significa que todos os tributos incluídos sejam automaticamente perdoados.
Quais dívidas ficam de fora?
O benefício não contempla as parcelas referentes ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual, nem ao Imposto Sobre Serviços (ISS), de competência municipal.
Assim, um MEI que possua contribuições previdenciárias atrasadas e também débitos de ICMS ou ISS não deve presumir que toda a sua dívida será eliminada. Os valores não abrangidos pela legislação continuam sujeitos às regras de cobrança aplicáveis.
Outro ponto importante é que novos débitos constituídos após a data de corte não entram no perdão. Portanto, a medida não representa uma autorização para deixar de pagar as contribuições mensais ou os tributos futuros.
Quando as dívidas serão canceladas?
O cancelamento dos débitos abrangidos pela medida está previsto para 1º de janeiro de 2027.
A responsabilidade pela baixa será dividida conforme a situação de cada dívida. A Receita Federal ficará encarregada dos débitos que ainda não estiverem inscritos na Dívida Ativa da União. Já a PGFN será responsável pelos valores que já estiverem inscritos nessa modalidade de cobrança.
Segundo as informações divulgadas sobre a regulamentação, o procedimento será realizado pelos órgãos competentes. O empreendedor deverá consultar seus registros para confirmar a situação dos débitos após a data prevista.


A medida também contempla saldos de parcelamentos e acordos, mas o tratamento dependerá da composição de cada negociação. Se o parcelamento reunir exclusivamente débitos previdenciários abrangidos pela lei, o saldo remanescente poderá ser cancelado. Se houver outros tributos, o acordo poderá precisar de recálculo.
Quem tem direito ao perdão da dívida?
O benefício é direcionado aos microempreendedores individuais que possuam débitos de natureza previdenciária abrangidos pela Lei Complementar nº 238/2026, observada a data de corte de 13 de outubro de 2026.
A regulamentação também prevê que determinadas alterações cadastrais posteriores ao vencimento dos débitos, como o desenquadramento do MEI ou a exclusão do Simples Nacional, não impedem, por si só, a concessão do benefício.
Isso não significa, entretanto, que qualquer pessoa que já tenha sido MEI terá todas as dívidas canceladas. É necessário verificar a origem dos débitos, os períodos envolvidos e as condições previstas na legislação.
A estimativa de 3,6 milhões de beneficiários indica o alcance potencial da iniciativa, mas não substitui a análise da situação individual de cada contribuinte.
O que acontece com quem já parcelou a dívida?
Os microempreendedores que possuem parcelamentos ativos também podem ser contemplados, desde que os débitos atendam aos critérios legais.
Nos acordos compostos exclusivamente por débitos previdenciários abrangidos pela medida, o parcelamento deverá ser encerrado na data prevista para o cancelamento. Os valores que já foram pagos não serão devolvidos, enquanto o saldo restante elegível poderá ser perdoado.
Quando o acordo reúne contribuições previdenciárias e outros tributos, como ICMS ou ISS, será necessário observar o procedimento de recálculo estabelecido pelos órgãos responsáveis.
A informação é especialmente relevante para quem vem pagando prestações mensais para regularizar o CNPJ. Antes de interromper qualquer pagamento, o empreendedor deve verificar quais componentes da dívida estão efetivamente abrangidos pela medida.
Quem tem processo judicial sobre a dívida precisa tomar cuidado
O MEI que discute judicialmente os débitos que pretende incluir no perdão deve observar as exigências previstas na regulamentação.
De acordo com as informações divulgadas sobre o programa, a obtenção do benefício poderá exigir a desistência da ação judicial e a renúncia aos direitos que fundamentam o processo. Os procedimentos deverão ser realizados pelo canal competente, conforme a situação da dívida.
Essa exigência merece atenção porque desistir de uma ação judicial e renunciar ao direito discutido não são atos meramente administrativos. Eles podem produzir consequências jurídicas relevantes para o contribuinte.
Por isso, quem possui processo em andamento deve verificar as condições legais e avaliar as consequências da desistência antes de formalizar qualquer pedido. Não é recomendável abrir mão de uma discussão judicial sem compreender os efeitos da decisão.
O MEI pode perder o perdão depois de receber o benefício?
Sim. Segundo as regras divulgadas sobre o Prospera MEI, o empreendedor deverá manter em dia as contribuições previdenciárias referentes aos meses de janeiro a junho de 2027.
A inadimplência nesse período poderá provocar o restabelecimento da dívida original, conforme as condições previstas na regulamentação. A verificação deverá ocorrer durante o processamento da Declaração Anual Simplificada do MEI (DASN-Simei) de 2027.
Essa condição muda a forma como o benefício deve ser interpretado. O cancelamento dos débitos anteriores não elimina a obrigação de continuar pagando as contribuições futuras. O empreendedor precisa considerar o pagamento mensal como parte do planejamento financeiro do negócio.
Para quem trabalha com margens apertadas e faturamento irregular, acompanhar os vencimentos e reservar recursos para os tributos pode ser decisivo para não perder a regularização obtida.
O perdão pode ajudar quem foi excluído do Simples Nacional?
A regulamentação prevê que os débitos abrangidos pelo perdão não impeçam, por si só, a permanência no Simples Nacional ou uma nova adesão ao regime a partir de 2027.
Também há previsão de cancelamento ou revisão de determinados termos de exclusão ou desenquadramento emitidos em março de 2026, quando fundamentados exclusivamente nas dívidas contempladas pela medida.
Entretanto, o efeito não deve ser generalizado. Se a exclusão do regime tributário estiver relacionada a outros débitos ou irregularidades não abrangidos pelo programa, será necessário verificar a situação específica da empresa.
O empreendedor deve consultar seus registros fiscais para saber se existem outras pendências que ainda exigem providências.
Como consultar se a dívida foi perdoada?
A consulta da baixa dos débitos está prevista para começar em 1º de janeiro de 2027. O caminho depende de a dívida estar ou não inscrita na Dívida Ativa da União.
Se a dívida estiver na Dívida Ativa da União
O empreendedor poderá consultar a situação pelo Portal Regularize da PGFN.

O procedimento informado para a consulta é:
- Acesse o portal oficial Regularize.
- Faça a autenticação solicitada pelo sistema.
- Entre na área de consulta de dívida inscrita.
- Verifique a seção de inscrições extintas para conferir a situação, a data e o motivo da baixa.
Caso a informação não esteja disponível ou haja divergência, o contribuinte deverá procurar atendimento pelos canais oficiais da PGFN.
Se a dívida ainda não estiver inscrita na Dívida Ativa
A consulta poderá ser feita pelos serviços digitais da Receita Federal, na área de consulta de dívidas e pendências, ou pelo sistema PGMEI do Simples Nacional.

O objetivo é verificar se os débitos elegíveis foram efetivamente baixados. Receber uma mensagem informativa não substitui essa conferência.
Perdão de dívidas resolve o problema financeiro do pequeno empreendedor?
O cancelamento de débitos pode representar um alívio financeiro importante para milhões de microempreendedores. A redução das pendências tributárias pode facilitar a reorganização do caixa e diminuir obstáculos relacionados à regularização fiscal, especialmente para quem acumulou atrasos durante períodos de baixo faturamento.
Entretanto, a medida não resolve automaticamente os problemas estruturais de um pequeno negócio. O perdão de uma dívida passada não aumenta as vendas, não reduz necessariamente os custos operacionais e não garante acesso a crédito.
Para que o benefício produza efeitos duradouros, o empreendedor precisa conseguir manter suas obrigações futuras em dia. Isso depende de fatores como faturamento, margem de lucro, organização financeira e capacidade de planejamento.
Há também uma distinção econômica importante: o cancelamento de débitos melhora a situação financeira do contribuinte beneficiado, mas representa uma renúncia de receitas públicas que precisa ser considerada na avaliação do programa. Para medir o resultado da iniciativa, será necessário acompanhar não apenas o número de beneficiários, mas também os efeitos sobre a regularização dos pequenos negócios e sua capacidade de permanecerem ativos.
O principal recado para o MEI é não confundir perdão de dívida com liberação de todas as obrigações tributárias. A medida pode abrir espaço para reorganizar as contas, mas exige atenção aos critérios legais, às pendências que permanecem e aos pagamentos de 2027.
O benefício será efetivo para o empreendedor que confirmar a baixa dos débitos abrangidos, compreender quais obrigações continuam existindo e utilizar o alívio financeiro para reconstruir uma rotina sustentável de pagamentos.
FAQ — Perguntas frequentes
O governo está enviando mensagens sobre o perdão de dívidas do MEI?
Sim. Segundo o Ministério do Empreendedorismo, os comunicados começaram a ser enviados em outubro de 2026 para informar sobre o benefício previsto no programa Prospera MEI.
Qual é a data de cancelamento das dívidas?
O cancelamento dos débitos abrangidos pela medida está previsto para 1º de janeiro de 2027.
Quanto será perdoado?
A iniciativa tem potencial para beneficiar aproximadamente 3,6 milhões de microempreendedores, com impacto estimado em R$ 12,6 bilhões em débitos com a União.
Todas as dívidas do MEI serão perdoadas?
Não. O benefício contempla débitos previdenciários abrangidos pela legislação. Valores de ICMS e ISS ficam de fora, assim como débitos posteriores à data de corte.
Quem já parcelou a dívida terá direito ao benefício?
Pode ter. Os saldos elegíveis de parcelamentos poderão ser cancelados, mas acordos que incluam tributos não contemplados pela medida poderão precisar de recálculo.
O que acontece se o MEI atrasar pagamentos em 2027?
A inadimplência nas contribuições previdenciárias referentes aos meses de janeiro a junho de 2027 poderá provocar o restabelecimento da dívida original, conforme as regras do programa.
Como saber se minha dívida foi cancelada?
A partir de 1º de janeiro de 2027, consulte o Portal Regularize, se a dívida estiver inscrita na Dívida Ativa da União, ou os serviços da Receita Federal e o sistema PGMEI, conforme o caso.
Preciso pagar para receber o perdão?
Desconfie de cobranças para liberar o benefício. Consulte a regulamentação e sua situação nos canais oficiais da Receita Federal e da PGFN antes de realizar qualquer pagamento solicitado por terceiros.