Com a Selic em 14% ao ano, casas de análise ampliam exposição a títulos prefixados e mantêm papéis indexados à inflação entre as alternativas para investidores de médio e longo prazo
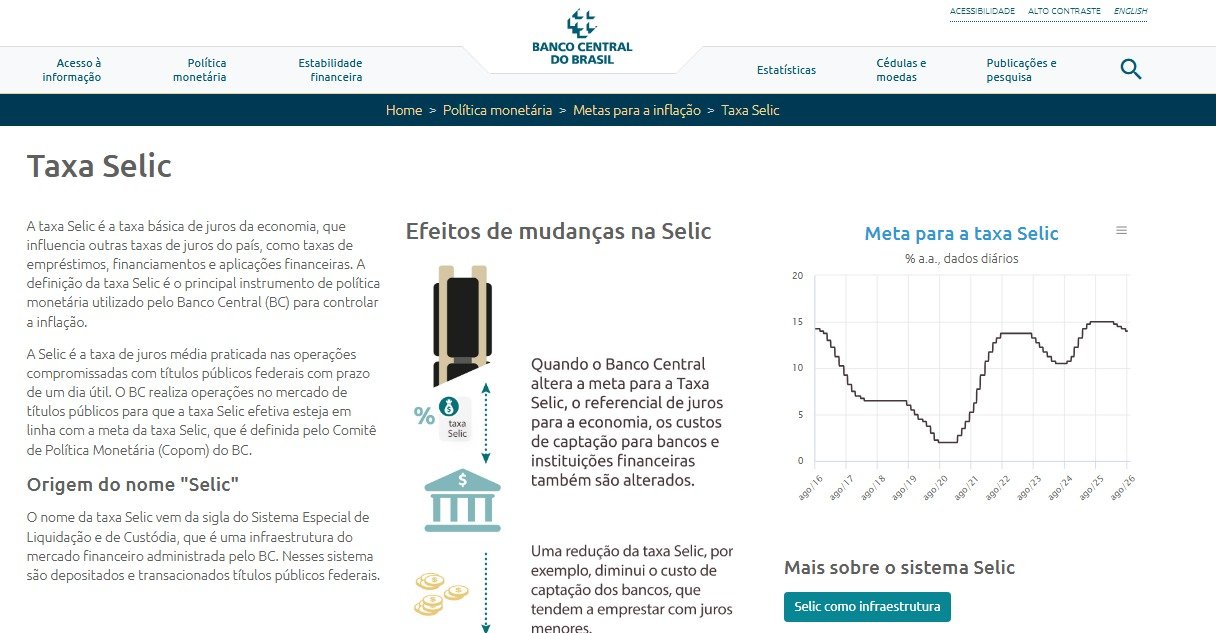
A queda da Selic para 14% ao ano começa a provocar mudanças nas estratégias recomendadas para a renda fixa brasileira. Após quatro cortes consecutivos da taxa básica de juros desde o início do ciclo, instituições financeiras passaram a ampliar a exposição a títulos prefixados e a manter papéis atrelados ao IPCA como alternativas diante de taxas ainda elevadas.
A movimentação aparece nas recomendações recentes da EQI Research e da XP, que, embora adotem estratégias diferentes, convergem em um ponto: o cenário atual ainda oferece remunerações consideradas atrativas em títulos públicos, mas exige atenção ao prazo, ao perfil de risco e aos efeitos da marcação a mercado.
Para a EQI Research, a redução da Selic de 14,25% para 14% ao ano, acompanhada pelo fechamento da curva de juros, abriu espaço para uma mudança na composição das carteiras de renda fixa. A casa decidiu elevar em 2,5 pontos percentuais a exposição a títulos prefixados com vencimento em 2029 nos três perfis de carteira analisados.
Segundo João Abdouni, analista de CNPI da EQI Research, a alteração ocorreu com a redução da posição em um título indexado à inflação com vencimento em 2027. O movimento representa, na prática, um pequeno alongamento da duração das carteiras e uma aposta maior na possibilidade de aproveitar as taxas prefixadas atualmente disponíveis.
Índice
Prefixados ganham espaço com a queda dos juros
A lógica por trás da estratégia é diretamente relacionada ao comportamento dos juros. Quando um investidor compra um título prefixado, a remuneração é conhecida no momento da aplicação. Caso as taxas de mercado caiam posteriormente, o título adquirido anteriormente pode se tornar mais atrativo e apresentar valorização no mercado secundário.
Esse mecanismo ajuda a explicar por que os títulos prefixados voltaram a ganhar espaço nas recomendações. Com a Selic ainda elevada, papéis como o Tesouro Prefixado 2029 apresentavam, em 24 de agosto, remuneração de 14,18% ao ano, enquanto o Tesouro Prefixado 2032 oferecia 14,54% ao ano, segundo os dados reunidos pelo Investidor10.
Entretanto, a escolha pelo prefixado envolve uma condição importante: o investidor precisa avaliar o horizonte da aplicação. Caso o título seja vendido antes do vencimento, seu preço pode oscilar conforme as taxas praticadas no mercado. Assim, uma queda dos juros pode gerar valorização, mas uma alta das taxas pode provocar desvalorização.
Por isso, a estratégia não deve ser interpretada simplesmente como uma busca pela maior taxa nominal. O prazo do investimento e a necessidade de liquidez são elementos fundamentais para determinar se o prefixado é adequado a cada carteira.
Títulos atrelados ao IPCA continuam relevantes
Apesar do aumento da exposição aos prefixados, os títulos indexados à inflação continuam ocupando espaço importante nas estratégias de renda fixa. A combinação entre uma taxa real elevada e a correção pelo IPCA oferece uma forma de preservar o poder de compra no longo prazo, especialmente para investidores que possuem objetivos financeiros com horizonte de vários anos.
Entre os títulos públicos apresentados no levantamento de 24 de agosto, o Tesouro IPCA+ 2032 oferecia IPCA + 8,01% ao ano. Outros vencimentos também apresentavam taxas reais superiores a 7%, como o Tesouro IPCA+ 2040, com IPCA + 7,51%, e o Tesouro IPCA+ 2050, com IPCA + 7,31%.
Essas taxas ajudam a explicar por que os papéis de inflação continuam presentes nas carteiras recomendadas, mesmo diante do maior interesse pelos prefixados. Para objetivos de longo prazo, a proteção contra a inflação pode ser tão importante quanto a rentabilidade nominal contratada.
Renda+ 2065 mostra efeito da marcação a mercado
O comportamento recente do Tesouro Renda+ 2065 oferece outro exemplo de como as mudanças nas taxas de juros afetam os preços dos títulos públicos.
Em 24 de agosto, o papel era negociado a IPCA + 7,11% ao ano, menor taxa desde meados de junho, segundo dados publicados pelo Investidor10. No fim de julho, o mesmo título chegou a oferecer IPCA + 7,36% ao ano.
A diferença parece pequena em termos percentuais, mas tem impacto significativo no preço de um título de prazo extremamente longo. De acordo com os dados apresentados na reportagem, o preço unitário passou de R$ 168,74 quando a taxa estava em 7,36% para R$ 188,52 com a taxa em 7,11%.
Isso representa uma valorização aproximada de 11,7% no preço do título, resultado do movimento inverso entre juros e preços dos títulos de renda fixa.
O exemplo também evidencia um dos principais conceitos para quem investe em títulos públicos: quanto maior o prazo e a sensibilidade do papel às taxas de juros, maior pode ser a oscilação do preço antes do vencimento.
Essa valorização, porém, não significa que todo investidor terá necessariamente esse ganho. Quem mantém o título até o vencimento está sujeito à dinâmica prevista para aquele papel, enquanto quem vende antecipadamente estará exposto ao preço de mercado no momento da venda.
O que muda para cada perfil de investidor
A estratégia recomendada pela EQI Research apresenta diferenças relativamente pequenas entre os perfis, mas todas contemplam o aumento de 2,5 pontos percentuais na exposição ao prefixado com vencimento em 2029.
Para o investidor conservador, a estrutura permanece mais concentrada em títulos pós-fixados. A estratégia busca aproveitar o elevado nível dos juros sem assumir exposição excessiva às oscilações provocadas pelas mudanças nas taxas de mercado.
Nos perfis moderado e arrojado, a mudança é mais evidente. A exposição aos prefixados de 2029 aumenta em 2,5 pontos percentuais, enquanto a posição em títulos atrelados à inflação com vencimento em 2027 é reduzida.
A diferença entre os perfis está principalmente no nível de exposição ao risco e na capacidade de suportar oscilações de preços. Uma carteira com maior participação em títulos de duração mais longa pode apresentar ganhos mais expressivos caso os juros caiam, mas também pode sofrer perdas maiores caso o cenário se inverta.
XP também vê oportunidades em diferentes indexadores
A estratégia apresentada pela XP, em levantamento divulgado pela InfoMoney, reforça a importância de diversificar entre os diferentes indexadores disponíveis no mercado.
Para a reserva de emergência e gestão de caixa, a recomendação destacada é o Tesouro Selic, justamente por apresentar menor sensibilidade às oscilações das taxas de mercado em comparação com títulos prefixados e indexados à inflação.
No segmento prefixado, a XP indicou uma exposição concentrada em um título com duração intermediária, enquanto nos papéis atrelados ao IPCA a estratégia priorizou vencimentos intermediários, evitando concentrar toda a exposição nos títulos de prazo mais longo.
A lógica é equilibrar potencial de retorno e risco de mercado. Embora os papéis de prazo mais extenso possam oferecer taxas interessantes, sua sensibilidade às mudanças na curva de juros também tende a ser maior.
Por que as taxas ainda chamam a atenção
Mesmo depois dos cortes recentes da Selic, o nível dos juros brasileiros continua elevado. Isso faz com que a renda fixa permaneça competitiva diante de outras alternativas de investimento e mantenha seu papel central na composição das carteiras.
O cenário, contudo, não é homogêneo. A decisão entre pós-fixados, prefixados e títulos indexados à inflação depende das expectativas para os juros, da inflação, do prazo pretendido para o investimento e da necessidade de liquidez.
Para o investidor que acredita em uma continuidade da queda dos juros, travar uma taxa prefixada considerada elevada pode ser uma estratégia interessante. Já para quem teme uma inflação persistente ou deseja proteger o poder de compra durante muitos anos, os títulos indexados ao IPCA podem desempenhar uma função importante.
O Tesouro Selic, por sua vez, continua sendo uma alternativa mais adequada para recursos que precisam permanecer disponíveis e para objetivos de curto prazo, justamente por apresentar menor volatilidade em relação aos títulos de maior duração.
Renda fixa exige atenção ao prazo
O movimento das carteiras recomendadas mostra que a renda fixa não deve ser tratada como uma classe de investimentos completamente estática. Mesmo dentro dos títulos públicos, diferentes indexadores e vencimentos apresentam comportamentos distintos diante das mudanças econômicas.
A queda da Selic cria uma oportunidade para investidores que já possuem títulos prefixados ou indexados à inflação, especialmente aqueles adquiridos quando as taxas estavam mais altas. Ao mesmo tempo, o recuo dos juros pode reduzir gradualmente a remuneração oferecida por novas aplicações pós-fixadas.
Por outro lado, antecipar movimentos do mercado envolve riscos. Mudanças na inflação, nas contas públicas, no cenário internacional e nas expectativas para a política monetária podem alterar novamente a curva de juros.
Por isso, a principal conclusão das recomendações recentes não está simplesmente em escolher entre prefixado ou IPCA, mas em compreender a função de cada título dentro da carteira.
O que o investidor deve observar
Com a Selic em 14% ao ano e os títulos públicos ainda oferecendo taxas reais e nominais elevadas, o momento continua relevante para a renda fixa. Mas a escolha do investimento deve partir do objetivo financeiro, e não apenas da taxa apresentada na tela.
Quem busca liquidez e segurança para recursos de curto prazo tende a encontrar no Tesouro Selic uma alternativa mais compatível. Para horizontes intermediários, os prefixados podem oferecer oportunidade de travar taxas elevadas caso o ciclo de queda dos juros prossiga. Já para objetivos de longo prazo, os títulos atrelados ao IPCA podem combinar proteção contra a inflação com uma taxa real contratada.
A valorização observada no Tesouro Renda+ 2065 também mostra que movimentos aparentemente pequenos nas taxas podem produzir impactos relevantes nos preços de títulos de longa duração. É justamente nesse ponto que a marcação a mercado se torna fundamental para compreender os riscos e as oportunidades da renda fixa.
Em um cenário de transição dos juros, portanto, a estratégia tende a ser menos sobre encontrar um único título vencedor e mais sobre combinar diferentes instrumentos de acordo com prazo, objetivo e tolerância às oscilações. As recomendações recentes da EQI Research e da XP indicam que, mesmo com a Selic em trajetória de queda, ainda há espaço para construir carteiras de renda fixa com taxas consideradas atrativas — desde que o investidor esteja disposto a respeitar o horizonte de cada aplicação.
FAQ
1. Por que a EQI Research aumentou a exposição aos títulos prefixados?
A EQI Research elevou em 2,5 pontos percentuais a exposição aos títulos prefixados com vencimento em 2029 após a Selic cair para 14% ao ano. A estratégia busca aproveitar taxas consideradas atrativas diante da possibilidade de continuidade da queda dos juros.
2. O que acontece com um título prefixado quando a taxa de juros cai?
Quando as taxas de mercado caem, títulos prefixados adquiridos anteriormente a taxas maiores podem se valorizar no mercado secundário. Esse mecanismo é conhecido como marcação a mercado.
3. O que é marcação a mercado?
É a atualização do preço de um título de acordo com as condições atuais do mercado. Em títulos de maior prazo, mudanças nas taxas de juros podem provocar oscilações mais significativas no preço.
4. Por que o Tesouro Renda+ 2065 se valorizou?
A taxa do Tesouro Renda+ 2065 caiu de IPCA + 7,36% para IPCA + 7,11% ao ano. Como existe uma relação inversa entre taxa de juros e preço dos títulos, a redução da taxa provocou valorização do preço do papel.
5. Os títulos atrelados ao IPCA continuam sendo uma alternativa?
Sim. Os títulos indexados ao IPCA continuam relevantes para investidores que buscam proteção contra a inflação e possuem objetivos de médio ou longo prazo.
6. Qual título é mais indicado para uma reserva de emergência?
O Tesouro Selic tende a ser mais adequado para esse objetivo porque apresenta menor sensibilidade às oscilações das taxas de juros em comparação com títulos prefixados e de inflação.
7. Prefixado ou IPCA: qual é melhor?
Não existe uma opção universalmente melhor. O prefixado pode ser interessante para quem deseja travar uma taxa e acredita em queda dos juros, enquanto o IPCA oferece proteção contra a inflação e pode ser mais adequado para objetivos de longo prazo.
8. A valorização de um título público é garantida?
Não. A valorização observada antes do vencimento depende das condições de mercado. Se o investidor precisar vender o título antecipadamente, poderá receber mais ou menos do que pagou.