Prisão de suspeito no Rio de Janeiro expõe um problema que vai além da polícia: em um país de juros elevados e milhões de pessoas endividadas, o que acontece quando o pequeno empresário precisa de dinheiro, mas não consegue crédito no sistema formal?
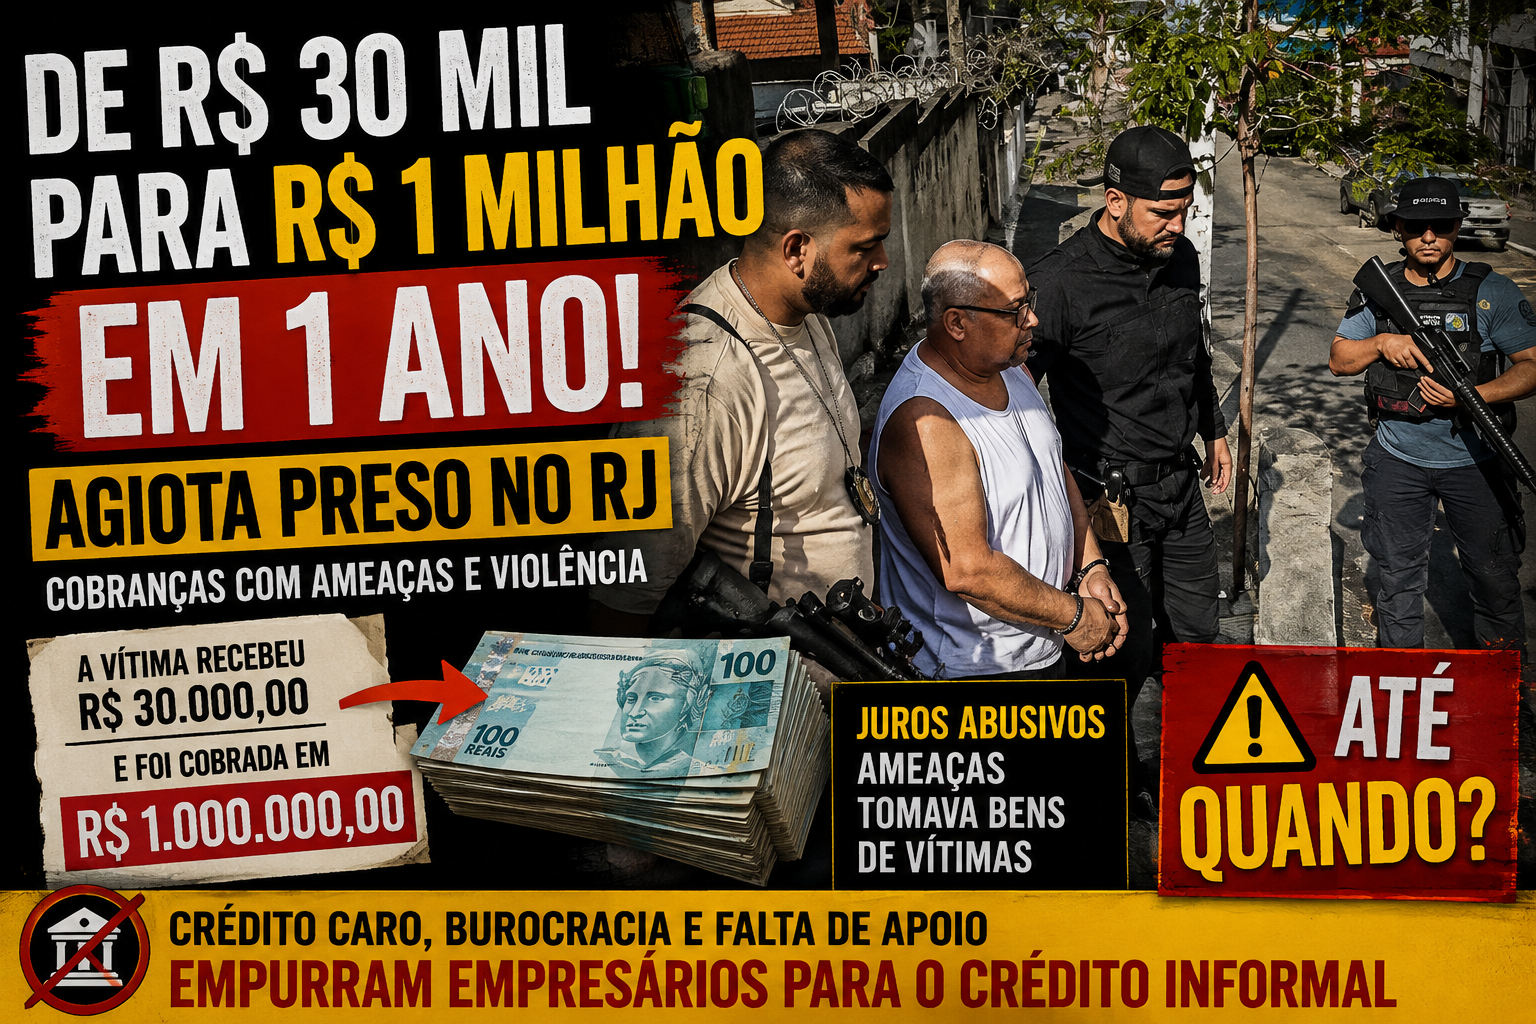
A prisão de um homem acusado de emprestar dinheiro com juros abusivos e utilizar ameaças para cobrar devedores, no Rio de Janeiro, revela uma face extrema de um problema que costuma permanecer escondido atrás dos números das pesquisas de endividamento: a dificuldade de conseguir crédito quando o dinheiro acaba antes do mês.
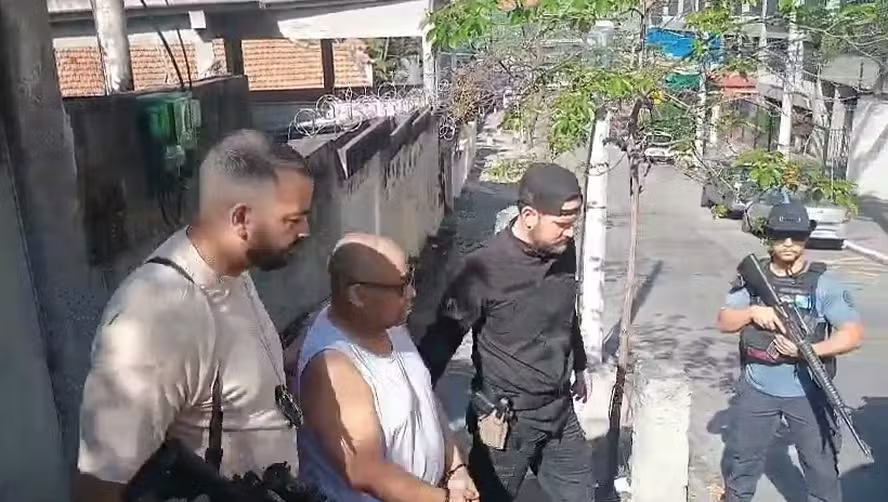
Segundo as investigações divulgadas pela Polícia Civil e relatadas por veículos como O Globo e CNN Brasil, uma das vítimas teria recebido aproximadamente R$ 30 mil e, ao longo de apenas 12 meses, passou a ser cobrada em mais de R$ 1 milhão, sob a alegação de incidência de juros. O suspeito também é acusado de ameaçar vítimas durante as cobranças e de tomar bens como forma de pagamento das supostas dívidas.
O caso é extremo e não representa o funcionamento do crédito informal como um todo. Mas ele levanta uma questão que merece ser discutida: o que acontece quando uma pessoa precisa desesperadamente de dinheiro e não consegue obtê-lo pelos canais tradicionais?
Índice
O problema começa antes da agiotagem
Para quem olha de fora, pode parecer simples dizer que uma pessoa endividada deveria procurar um banco. Afinal, existem empréstimos, linhas de capital de giro, cartões empresariais, antecipação de recebíveis e diversas outras modalidades de crédito.
A realidade do pequeno empreendedor, entretanto, pode ser bem diferente. Uma empresa pode estar funcionando, ter clientes, funcionários, estoque e até apresentar boas vendas em determinados períodos, mas ainda assim encontrar dificuldades para conseguir dinheiro quando mais precisa. Nome negativado, CNPJ com restrições, ausência de garantias, renda difícil de comprovar ou histórico financeiro considerado insuficiente podem fechar a porta justamente no momento em que o empresário precisa atravessar uma dificuldade temporária.
E o problema é que as contas não esperam a recuperação do faturamento.
Quando uma quinzena ruim vira uma crise de caixa
Imagine um pequeno comerciante que passou por uma sequência de meses abaixo do esperado. Em determinado período, uma festa regional reduziu o movimento; depois vieram outras despesas sazonais, como volta às aulas, impostos ou compromissos acumulados. Um equipamento quebra, um fornecedor exige pagamento e alguns clientes deixam de comprar ou atrasam aquilo que deveriam pagar.
O empresário olha para o caixa e percebe que não há dinheiro suficiente para cumprir todos os compromissos. Mesmo assim, a empresa precisa abrir as portas no dia seguinte. O funcionário espera pelo salário, o fornecedor espera pelo pagamento, o aluguel vence e a mercadoria precisa ser reposta para que o negócio continue funcionando.
Na vida real, a folha de pagamento não pode ser adiada simplesmente porque aquele mês vendeu menos. Em casa, a situação também continua existindo: há contas, alimentação, aluguel, leite, fraldas e outras necessidades que não desaparecem porque o faturamento caiu.
É nesse intervalo entre a necessidade imediata de dinheiro e a dificuldade de acesso ao crédito formal que o crédito informal pode começar a parecer uma alternativa.
O dinheiro pode chegar rápido, mas o preço pode ser muito alto
A agiotagem oferece justamente aquilo que o sistema financeiro tradicional muitas vezes não consegue entregar com rapidez: dinheiro imediato e pouca burocracia. Para alguém pressionado por uma dívida ou por uma folha de pagamento próxima, essa facilidade pode parecer uma saída quando todas as outras portas estão fechadas.
O problema é que uma dívida assumida em um momento de desespero pode rapidamente se tornar uma nova fonte de pressão. Quando os juros são abusivos e a cobrança passa a envolver ameaças, violência ou tomada de patrimônio, já não estamos falando simplesmente de uma dificuldade financeira, mas de uma situação que pode colocar a segurança do devedor e de sua família em risco.
É justamente essa dimensão que aparece no caso investigado no Rio. Segundo a polícia, o suspeito utilizava métodos violentos para pressionar os devedores, enquanto afirmava possuir “aplicações” com diversas pessoas.
O empresário pode estar endividado sem estar quebrado
Existe ainda uma diferença importante entre falta de dinheiro momentânea e fracasso empresarial.
Um pequeno negócio pode ter patrimônio, clientes e capacidade de gerar receita, mas atravessar um período de forte aperto no caixa. O problema é que instituições financeiras analisam risco, histórico, garantias e capacidade de pagamento, e nem sempre conseguem enxergar a mesma realidade que o empresário conhece no dia a dia.
O comerciante sabe que a próxima temporada pode ser melhor. Sabe que possui clientes recorrentes e que o negócio funciona. Sabe também que precisa de R$ 10 mil, R$ 20 mil ou R$ 30 mil apenas para atravessar algumas semanas até o dinheiro voltar a circular.
O sistema financeiro, por outro lado, pode enxergar apenas uma empresa com restrição, baixo histórico de crédito ou ausência de garantias suficientes.
É nesse desencontro que surge uma das grandes contradições do empreendedorismo brasileiro: a pessoa pode precisar de crédito justamente porque está temporariamente sem dinheiro, mas a falta de dinheiro é exatamente o que pode fazê-la parecer um risco maior para quem empresta.
O Brasil convive com juros elevados e alto endividamento
O problema não está restrito aos empresários. O Brasil possui um nível elevado de endividamento das famílias e convive historicamente com taxas de juros muito altas, especialmente quando se observa o custo efetivo de modalidades de crédito voltadas ao consumidor e às pequenas empresas.
Para quem tem acesso ao sistema financeiro, juros altos já podem comprometer uma parcela significativa da renda. Para quem está negativado ou possui dificuldade de apresentar garantias, as opções podem ser ainda mais restritas e caras.
Por isso, é importante separar duas situações que muitas vezes acabam colocadas no mesmo pacote. Crédito caro não é a mesma coisa que agiotagem. Um banco pode cobrar juros elevados, exigir garantias ou simplesmente negar uma operação. A agiotagem, por outro lado, ocorre fora do sistema financeiro regular e pode envolver práticas ilegais de cobrança, como mostra o caso investigado pela polícia.
Quantos endividados recorrem a agiotas?
Essa é uma pergunta importante, mas também uma das mais difíceis de responder.
Existem estatísticas sobre endividamento e inadimplência de famílias e empresas, mas esses levantamentos não permitem afirmar quantas pessoas recorreram a agiotas. Também não há, a partir dos dados apresentados no caso do Rio, como determinar quantos comerciantes brasileiros utilizam atualmente esse tipo de crédito.
Essa ausência de números não significa que o problema seja inexistente. Pelo contrário: justamente por funcionar à margem do sistema financeiro formal, o mercado de crédito informal é muito mais difícil de medir.
Por isso, seria irresponsável transformar o número de brasileiros endividados em uma estimativa de quantos estão nas mãos de agiotas. Não sabemos quantos são. O que sabemos é que existe uma população enorme enfrentando dificuldades financeiras e que, para uma parcela desconhecida dela, o crédito informal pode aparecer como alternativa.
A parte da dívida que não aparece na planilha
Existe ainda um aspecto psicológico que os números dificilmente conseguem registrar.
O empresário pode estar atendendo um cliente, sorrindo, negociando uma venda e aparentando tranquilidade enquanto calcula mentalmente como conseguirá pagar a folha no fim do mês. Pode receber uma ligação de um fornecedor e precisar explicar novamente que o pagamento será feito alguns dias depois, enquanto sabe que outro compromisso já está vencendo.
A situação fica ainda mais pesada quando surge uma pessoa desconhecida passando repetidamente pelo estabelecimento, observando o movimento ou lembrando que determinada dívida precisa ser paga. Como continuar atendendo os clientes normalmente quando existe a sensação de que alguém está acompanhando sua rotina?
Esse é um tipo de pressão que não aparece no balanço financeiro da empresa, mas pode transformar completamente a vida de quem está endividado.
A Bíblia já tratava a dívida como uma questão de liberdade
A discussão sobre endividamento também atravessa séculos.
Em Provérbios 22:7, a Bíblia apresenta a conhecida advertência de que “o que toma emprestado é servo de quem empresta”. A passagem é frequentemente utilizada para refletir sobre como uma dívida pode limitar a liberdade de quem assume uma obrigação financeira.
Salmos 37:21 também aborda a responsabilidade diante das dívidas ao afirmar que “o ímpio empresta e não paga”. Independentemente da interpretação religiosa, existe uma questão prática por trás desses textos: assumir uma dívida cria uma obrigação futura, e quanto maior essa obrigação em relação à capacidade de pagamento, menor tende a ser a liberdade de decisão do devedor.
No empreendedorismo, essa relação pode se tornar particularmente delicada. O empresário pode tomar dinheiro não para comprar um bem de luxo ou financiar um projeto distante, mas simplesmente para manter a empresa funcionando até que as vendas melhorem.
O funcionário também não pode esperar
Essa talvez seja uma das maiores pressões enfrentadas por quem administra uma pequena empresa.
Quando o faturamento cai, o empresário não pode simplesmente suspender a realidade. O funcionário continua tendo suas próprias contas, sua família e suas necessidades. Para ele, o salário também não é uma variável que pode ser adiada porque o mês foi ruim para a empresa.
O empresário fica, então, no centro de uma espécie de cadeia financeira. De um lado, precisa receber dos clientes; de outro, precisa pagar funcionários, fornecedores, aluguel, impostos e outros compromissos. Quando o dinheiro não entra no ritmo esperado, ele precisa encontrar alguma maneira de financiar esse intervalo.
É por isso que capital de giro não deveria ser tratado apenas como uma questão contábil. Para milhões de pequenos negócios, ele pode representar a diferença entre atravessar um período ruim e fechar as portas.
A questão não é defender a agiotagem
É importante deixar isso claro: discutir as razões que podem levar alguém ao crédito informal não significa justificar a agiotagem.
Cobranças abusivas, ameaças, violência e extorsão não podem ser apresentadas como consequências normais de uma dívida. O caso investigado no Rio precisa ser tratado pelas autoridades dentro da legislação e com a proteção das possíveis vítimas.
A discussão econômica é outra. Se um pequeno empresário precisa de dinheiro para pagar seus funcionários e não consegue obtê-lo no sistema formal, o que deveria existir entre a negativa do banco e a porta do agiota?
Essa é uma pergunta sobre acesso ao crédito, educação financeira, mecanismos de garantia, capital de giro e capacidade de sobrevivência das pequenas empresas.
Empreender no Brasil também significa sobreviver aos meses ruins
Existe uma visão romantizada do empreendedorismo segundo a qual o empresário é aquele que assume riscos, trabalha mais do que todos e cresce graças à própria determinação. Existe verdade nisso, mas também existe uma realidade que raramente aparece nas histórias de sucesso.
Empreender significa lidar com meses de vendas abaixo do esperado, clientes inadimplentes, fornecedores, impostos, funcionários, aluguel, manutenção, estoque, juros e imprevistos. Significa tomar decisões importantes justamente quando o dinheiro disponível é menor do que o necessário.
O pequeno empresário não precisa apenas de boas ideias. Ele precisa de previsibilidade, mercado, clientes, gestão e acesso a instrumentos financeiros que permitam atravessar períodos de dificuldade sem transformar uma crise temporária em uma dívida impagável.
Entre o banco e o agiota existe um espaço que precisa ser discutido
A prisão do suspeito no Rio de Janeiro revela um caso policial grave, mas também permite enxergar uma questão econômica que merece atenção.
Quando uma pessoa precisa desesperadamente de dinheiro, as escolhas deixam de ser feitas em condições ideais. O empresário que procura crédito para manter sua empresa aberta não está necessariamente tentando enriquecer; muitas vezes, está tentando ganhar algumas semanas para que o caixa volte a respirar.
O problema surge quando as alternativas legais parecem inacessíveis e a solução encontrada transforma uma dificuldade financeira em uma dependência ainda maior. Nesse cenário, a pergunta mais importante talvez não seja apenas quanto custa o crédito, mas quantas pessoas estão sendo obrigadas a escolher entre não conseguir pagar suas contas e aceitar condições que podem comprometer o futuro do próprio negócio.
O caso do Rio não permite saber quantos empresários brasileiros estão nessa situação. Mas deixa uma pergunta difícil para o país: quando o banco fecha a porta, quais alternativas seguras restam para quem precisa apenas de dinheiro suficiente para atravessar o próximo mês?
FAQ
O que aconteceu no caso do agiota preso no Rio de Janeiro?
Um homem foi preso pela Polícia Civil no Rio de Janeiro sob suspeita de realizar empréstimos com cobrança de juros abusivos e ameaçar devedores durante as cobranças. Segundo as investigações, uma das vítimas teria recebido cerca de R$ 30 mil e passado a ser cobrada em mais de R$ 1 milhão ao longo de 12 meses.
O que é agiotagem?
Agiotagem é a prática de emprestar dinheiro fora das condições permitidas pela legislação, geralmente associada à cobrança de juros abusivos. A situação pode se tornar ainda mais grave quando há ameaças, violência, extorsão ou outras formas ilegais de cobrança.
Quantos brasileiros recorrem a agiotas?
Não existe, nas estatísticas nacionais disponíveis, um número confiável que permita determinar quantos brasileiros ou pequenos empresários recorrem à agiotagem. Como o crédito informal ocorre fora do sistema financeiro regular, é difícil dimensionar o tamanho desse mercado.
Por que pequenos empresários procuram crédito informal?
Uma das razões pode ser a dificuldade de acesso ao crédito formal. Empresas com restrições no CNPJ, falta de garantias, histórico de inadimplência ou dificuldade para comprovar capacidade de pagamento podem encontrar obstáculos para conseguir empréstimos, mesmo quando precisam do dinheiro para capital de giro e manutenção das atividades.
Crédito bancário caro é a mesma coisa que agiotagem?
Não. Juros elevados e condições desfavoráveis de um empréstimo bancário não caracterizam automaticamente agiotagem. Bancos e instituições financeiras autorizadas operam dentro de regras e mecanismos de fiscalização, enquanto a agiotagem ocorre fora desse sistema e pode envolver práticas ilegais de cobrança.
Uma empresa pode estar funcionando e ainda assim ter problemas para conseguir crédito?
Sim. Uma empresa pode ter clientes, funcionários, estoque e capacidade de gerar receita, mas enfrentar dificuldades temporárias de caixa ou restrições de crédito. Esse é um dos problemas enfrentados por pequenos negócios que dependem de capital de giro para atravessar períodos de vendas mais fracas.
Por que o capital de giro é importante para pequenas empresas?
O capital de giro permite que a empresa mantenha suas operações enquanto espera o recebimento das vendas. Ele pode ser utilizado para compromissos como salários, fornecedores, aluguel, impostos e reposição de estoque, especialmente durante períodos em que o faturamento fica abaixo do esperado.
O endividamento significa que a pessoa está inadimplente?
Não necessariamente. Uma pessoa ou empresa pode possuir dívidas e estar pagando todas as parcelas normalmente. Endividamento e inadimplência são conceitos diferentes: a inadimplência ocorre quando uma obrigação financeira deixa de ser paga dentro do prazo.
O que o caso do Rio revela sobre o empreendedorismo brasileiro?
O caso chama atenção para um problema mais amplo: a dificuldade que parte dos pequenos empresários pode enfrentar para acessar crédito em momentos de aperto financeiro. A discussão não justifica a agiotagem, mas mostra a importância de existirem alternativas legais e acessíveis de financiamento para empresas que precisam atravessar períodos temporariamente difíceis.